

Más empresas en México pasan sus cobros recurrentes de la tarjeta a la domiciliación bancaria porque llega a más clientes, no depende de que una tarjeta siga vigente y su costo no crece con el monto. Para una empresa que cobra cada mes a los mismos clientes, el cambio se traduce en más cobros exitosos y menos clientes perdidos por pagos que fallan. Estos son los criterios para estimar cuánto ganaría tu empresa con el cambio.
¿Qué cambia al cobrar desde la cuenta bancaria?
Cobrar desde la cuenta cambia tres cosas: cuántos clientes puedes cobrar, cuántos pagos se te caen cada mes y cuánto te cuesta cada cobro.
La domiciliación bancaria es un cargo automático que el cliente autoriza sobre su cuenta bancaria, por ejemplo su cuenta de nómina (Expansión, con información de la Condusef). Con tarjeta, el cobro depende de que el cliente tenga una tarjeta registrada, vigente y con saldo o línea disponible. Cada vez que una tarjeta vence, se reemplaza por robo o se queda sin línea, el cobro falla y tu equipo tiene que dar seguimiento para recuperar ese pago.
Cuatro criterios para medir lo que ganas con el cambio
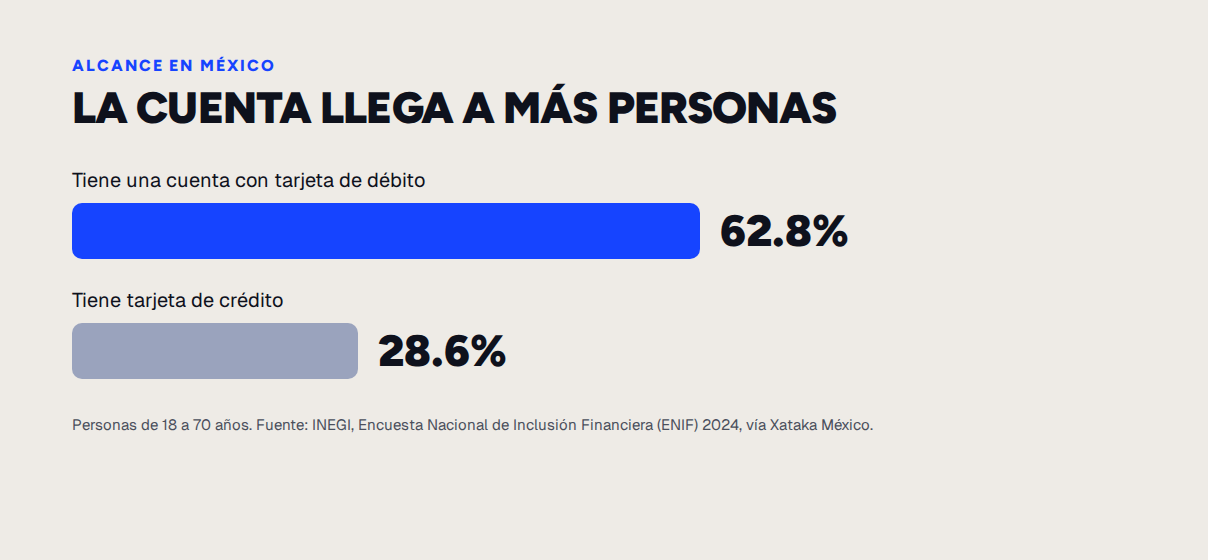
El perfil de tus clientes: Si atiendes al mercado masivo, la cuenta bancaria llega a más personas que la tarjeta de crédito. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 del Instituto Nacional de Estadística y Geografía (INEGI), 62.8% de las personas de 18 a 70 años tiene una cuenta con tarjeta de débito, y solo 28.6% tiene tarjeta de crédito (INEGI, ENIF 2024). Un producto que depende de la tarjeta de crédito deja fuera a buena parte del mercado.
El monto del cobro: Con tarjeta, la comisión suele ser un porcentaje del monto, así que crece cuando el cobro crece. Con una comisión hipotética de 3%, cobrar 400 pesos cuesta 12 pesos, y cobrar 4,000 pesos cuesta 120. En montos altos o que suben con el tiempo, como créditos, seguros o rentas, la diferencia pesa más.
La duración de la relación: Mientras más larga es la relación con el cliente, más probable es que la tarjeta cambie en el camino. Una suscripción de un mes casi no tiene ese riesgo; un crédito a 24 meses o un seguro anual, sí. La cuenta bancaria no vence, conserva su CLABE aunque el cliente reemplace su tarjeta de débito y no depende de una línea de crédito. Con la domiciliación desaparecen los rechazos ligados a la tarjeta, aunque el cobro sigue dependiendo de que haya saldo en la cuenta.
El calendario de ingresos de tus clientes: Si tus clientes reciben su ingreso por quincena, la fecha del cargo pesa tanto como el método. Con la domiciliación puedes programar el cobro para el día en que el ingreso llega a la cuenta, en lugar de depender de la fecha de corte o de la línea disponible de una tarjeta.
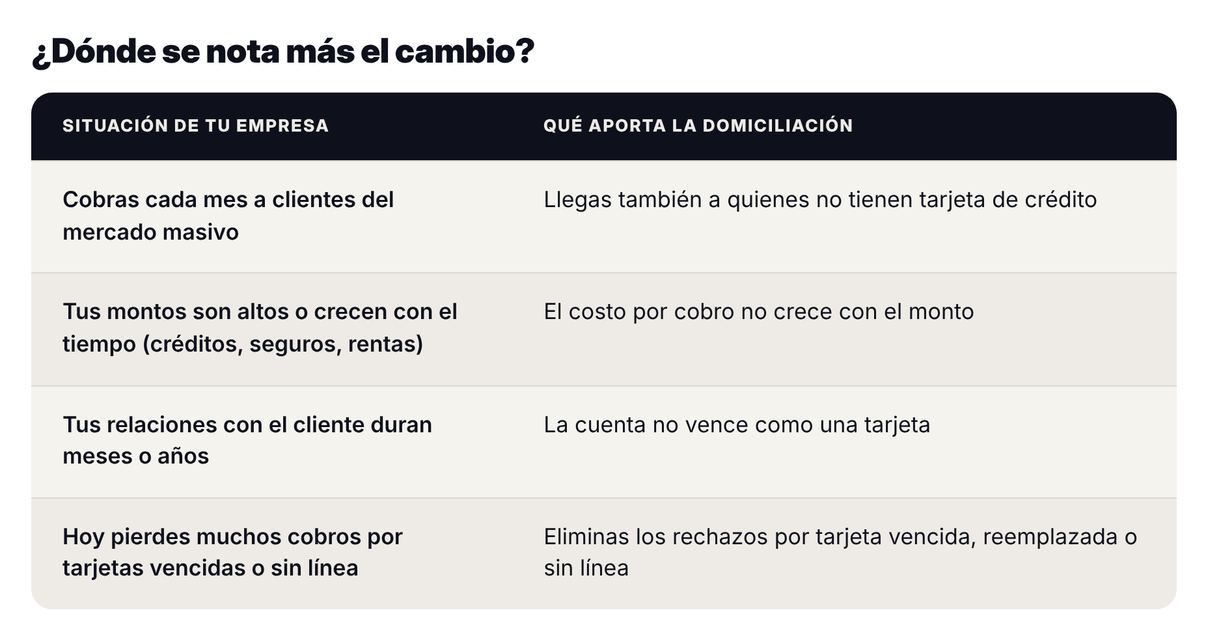
¿Dónde se nota más el cambio?
La domiciliación más allá del crédito
Entre las empresas que cobran de forma recurrente en México, algunas tendencias se repiten cada vez más:
- Más industrias fuera del crédito, como suscripciones, telecomunicaciones, billeteras digitales, seguros y arrendamiento, consideran la domiciliación como una alternativa para sus cobros.
- Se consolida un modelo mixto, con domiciliación para los cobros recurrentes y SPEI o tarjeta para los pagos únicos.
- Para montos altos, cada vez es más común dividir el cargo en cobros más pequeños, lo que reduce rechazos y contracargos.
- Más proveedores de pagos lanzaron productos de cobro recurrente desde cuentas bancarias, una señal de que el mercado se mueve en esa dirección.
Los resultados acompañan ese movimiento. Según el reporte Estado de la Domiciliación Bancaria en México 2025 de Belvo, las empresas que adoptan la domiciliación logran elevar la efectividad de sus cobros hasta 35%, y alinear los cargos con los momentos en que el cliente tiene liquidez, como el aguinaldo o la devolución anual de impuestos, además de la quincena, aumenta la aprobación de pagos (Publimetro). Hoy el cliente también puede autorizar la domiciliación de forma digital, sin papeleo, dentro del producto de la empresa.
Al final, elegir entre domiciliación y tarjeta depende menos del método y más de cómo es tu cartera. Si tus clientes están en el mercado masivo, si tus montos son altos o crecen con el tiempo, si la relación dura meses o años, o si sus ingresos llegan por quincena, la domiciliación tiene más espacio para aportar. La tarjeta sigue siendo útil para pagos únicos, y muchas empresas combinan ambos métodos según el tipo de cobro.
Si tu empresa cobra cada mes a los mismos clientes, vale la pena revisar con qué método lo hace. Agenda una conversación con el equipo de Belvo.