

Para prestar a personas sin historial en buró sin aumentar el riesgo, la institución necesita otras señales de que el solicitante puede pagar: si tiene un empleo formal y estable, cuánto gana, y cómo ha cambiado su ingreso. Los registros oficiales de empleo y los datos fiscales dan esa información con la autorización del solicitante, y permiten evaluar a quien hoy se rechaza solo por falta de datos.
¿Por qué tantos solicitantes llegan sin historial?
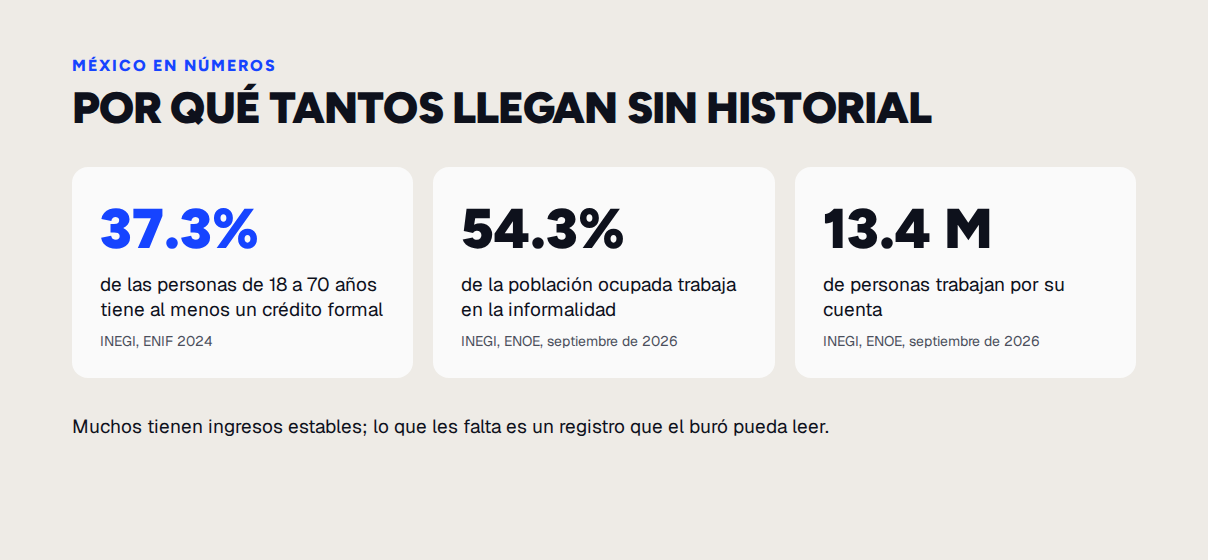
En México, la mayoría de los adultos no tiene un crédito formal que el buró pueda registrar. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 del Instituto Nacional de Estadística y Geografía (INEGI), solo 37.3% de las personas de 18 a 70 años tenía al menos un crédito formal.
El mercado laboral explica parte de esa brecha. En septiembre de 2026, la informalidad laboral alcanzó 54.3% de la población ocupada, 32.6 millones de personas, y 13.4 millones trabajaban por su cuenta (INEGI). Muchos de ellos tienen ingresos estables; lo que les falta es un registro que el buró pueda leer.
Cuando el modelo de crédito solo mira el buró, la respuesta para estas personas suele ser el rechazo, y con ella la institución deja fuera a potenciales clientes.
La alternativa es evaluar datos oficiales de empleo para aprobar a solicitantes que antes se rechazaban. El empleo formal es una señal entre varias. Junto con el ingreso y la actividad fiscal, da más indicios de que la persona puede pagar aunque el buró no tenga datos de ella.
Qué señales sustituyen al historial de crédito
La estabilidad laboral: Los registros oficiales de empleo muestran si la persona tiene un empleo formal, desde cuándo, y si ha cambiado de empleador. Varios años en el mismo empleo dicen mucho sobre la capacidad de pago, aunque no haya un solo crédito en el buró.
El ingreso y cómo evoluciona: El salario registrado permite calcular cuánto puede pagar el solicitante, y su evolución muestra si ese ingreso crece, se mantiene, o cae.
La actividad fiscal: Para quienes trabajan por su cuenta y emiten facturas, los datos fiscales muestran un ingreso constante que no aparece en el buró.
La cuenta del solicitante: Confirmar que la cuenta donde se deposita el crédito está a nombre del solicitante reduce el riesgo de suplantación desde el inicio.
Ninguna de estas señales depende de que la persona haya tenido un crédito antes. Son datos que la persona ya genera en su día a día, y lo ideal es consultarlos dentro de la misma solicitud, sin pedirle a la persona un sinfín de documentos. Hoy eso ya no requiere trabajo manual. Con soluciones como Datos de empleo, Datos fiscales, y Validación de cuenta, de Belvo, la consulta se hace de forma automática, siempre con la autorización del solicitante.
Qué considerar al llevar estas señales a tu política de crédito
La mayoría de los equipos de riesgo sabe cuántos solicitantes rechaza por falta de historial. Lo que les falta es una forma confiable de saber cuáles de ellos van a pagar, y de demostrarlo antes de cambiar la política.
Cada institución define su propia estrategia, pero hay prácticas que facilitan el inicio. Una de las más efectivas es empezar acotado, aplicando estas señales primero a quienes hoy se rechazan por falta de historial y comparando cómo pagan frente a la cartera actual. Esa comparación también da los números para dimensionar la oportunidad, a partir de cuántos solicitantes pierdes hoy.
solicitudes al mes × porcentaje rechazado por falta de datos × porcentaje que podrías aprobar con nuevas señales
Ejemplo hipotético: Una financiera recibe 10,000 solicitudes al mes y rechaza 3,000 por falta de historial. Si las señales de empleo le permiten aprobar a uno de cada cuatro de ese grupo con el mismo nivel de riesgo, son 750 créditos más al mes. Con un monto promedio de 8,000 pesos, son 6 millones de pesos más en originación mensual.
El beneficio va más allá de esa cifra. Aprobar con datos verificados permite que la cartera crezca sin relajar los criterios de riesgo, porque cada nuevo crédito se apoya en información que el buró no tenía. La experiencia también mejora para el solicitante, que recibe una respuesta sin juntar papeles. Y quien obtiene su primer crédito formal con una institución empieza ahí su historial, lo que deja a esa institución en la mejor posición para darle el siguiente.
Y en un país donde solo 37.3% de las personas de 18 a 70 años tiene un crédito formal, el grupo que hoy se rechaza por falta de datos es una parte grande del mercado. La institución que aprenda a evaluarlo primero será la que lo atienda.
Si te interesa conocer más sobre estas soluciones, escríbenos.