

Para aprovar mais crédito sem aumentar a inadimplência, a instituição precisa medir a capacidade de pagamento atual de cada cliente com dados de renda e emprego, além do histórico que aparece no bureau. Com essa informação, dá para reavaliar quem foi negado por falta de dados, ajustar o limite ao que o cliente consegue pagar, e cobrar no momento em que entra dinheiro na conta.
Por que ficou mais difícil aprovar crédito em 2026?
O atraso no crédito às famílias está no nível mais alto da série do Banco Central do Brasil, e isso leva muitas instituições a apertar a política de aprovação. Em setembro de 2026, a inadimplência das famílias no crédito livre, em que a taxa é negociada entre a instituição e o cliente, chegou a 8,1%, o maior nível da série histórica pelo segundo mês seguido. O endividamento das famílias também bateu recorde e chegou a 50,1% da renda em agosto de 2026.
Os bureaus mostram o mesmo movimento. Segundo o Mapa da Inadimplência da Serasa Experian, 84,2 milhões de pessoas estavam negativadas em setembro de 2026, um recorde. Pela primeira vez no levantamento, as financeiras passaram a ser o segundo maior grupo de credores dessas dívidas, com 20,66% do total, atrás apenas de bancos e cartões.
Quando o risco sobe, a resposta mais comum é negar mais pedidos ou aprovar com limites baixos. O efeito colateral é recusar também clientes que conseguiriam pagar, porque o modelo não tem informação suficiente sobre eles.
Por que bons pagadores acabam negados?
Bons pagadores são negados quando o modelo de crédito decide com pouca informação sobre eles. Assim, isso costuma acontecer em três situações:
- O cliente tem pouco ou nenhum histórico de crédito nos bureaus, situação frequente entre as classes C e D.
- A renda é informal ou variável e fica fora dos comprovantes tradicionais.
- A renda declarada no cadastro diverge da renda que entra na conta, para mais ou para menos.
O score de bureau reflete o passado do cliente com crédito. Para quem tem pouca história, ele diz pouco sobre a capacidade de pagar hoje.
O que o mercado de crédito está fazendo em 2026
No segundo semestre de 2026, quatro movimentos se destacam entre bancos digitais, financeiras, e operações de microcrédito no Brasil:
- Times de crédito buscam variáveis além do bureau para treinar seus modelos.
- Em operações menores, a renda de clientes informais ainda é validada à mão, com extratos dos últimos três meses revisados por analistas.
- Clientes negados voltam a pedir crédito no mês seguinte, e poucas instituições têm um processo para reavaliá-los com dados novos.
Nessas operações, a demanda por crédito existe. O que falta é informação para decidir sobre parte dela.
Quais dados mostram a capacidade de pagamento real?
A capacidade de pagamento real aparece nos dados que registram a renda e os gastos atuais do cliente: a movimentação bancária e o vínculo de emprego oficial.
Open Finance é o sistema regulado pelo Banco Central do Brasil que permite ao cliente autorizar o compartilhamento dos seus dados financeiros entre instituições participantes. Com esse consentimento, a instituição que concede o crédito passa a ver quanto entra, quanto sai, e com que regularidade.
| Fonte | O que mostra | Ponto de atenção |
|---|---|---|
| Score de bureau | Histórico de pagamento e restrições | Reflete o passado e diz pouco sobre quem tem pouco histórico |
| Extrato enviado pelo cliente (PDF ou foto) | Entradas e saídas recentes | Análise manual, sujeita a fraude documental e difícil de escalar |
| Dados bancários via Open Finance | Renda, gastos, saldos, e recorrência, direto da instituição financeira | Compartilhados com consentimento do cliente, o que garante uso transparente dos dados |
| Dados de emprego | Vínculos, benefícios, e contribuições registrados no INSS | Combinados com dados bancários, cobrem também quem tem renda informal |
Combinadas, as duas últimas fontes cobrem o cliente formal e o informal. O emprego confirma o vínculo, e a movimentação bancária mostra quanto entra e quanto sai a cada mês. Para aprofundar, veja como usar dados de emprego na decisão de crédito e quais variáveis realmente preveem inadimplência.
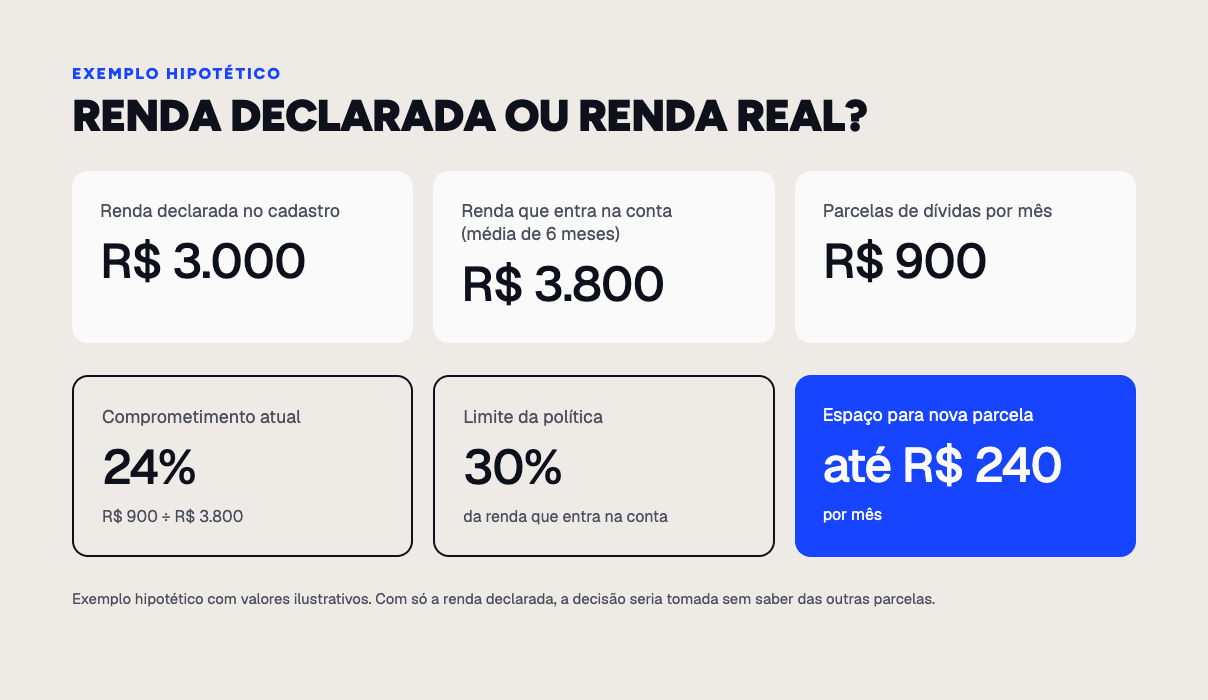
Exemplo hipotético. Um cliente declara renda de R$ 3.000 e é negado porque o bureau mostra pouco histórico. Com o consentimento dele, a movimentação dos últimos seis meses mostra entradas médias de R$ 3.800 e R$ 900 por mês em parcelas de outras dívidas. O comprometimento de renda atual fica em cerca de 24% (R$ 900 ÷ R$ 3.800). Se a política da instituição aceita até 30%, há espaço para uma nova parcela de até R$ 240. Com a renda declarada apenas, a decisão seria tomada sem saber das outras parcelas.
A Belvo entrega esses dados já organizados em variáveis como renda verificada, despesas recorrentes, e indicadores de risco, prontas para o modelo de crédito.
Como reavaliar clientes negados sem aumentar o risco
O caminho mais seguro é começar por uma parte da base negada, medir o resultado e só então ampliar a nova política.
- Separe os clientes negados por falta de dados dos negados por risco comprovado, como atrasos recentes.
- Convide o primeiro grupo a conectar a conta via Open Finance e peça o consentimento logo no início da jornada de crédito, quando o cliente está mais engajado.
- Calcule renda real, comprometimento de renda, saldo médio, e recorrência de gastos a partir das transações.
- Teste a nova política em uma fatia da base e compare a inadimplência com um grupo que seguiu a política atual.
- Leve a regra para o restante da base e defina limites proporcionais à capacidade de pagamento medida.
Como medir se a nova política funcionou?
A nova política se prova quando a safra aprovada amadurece: compare a inadimplência dos clientes aprovados com os novos dados com a de um grupo de controle que seguiu a política atual.
| Indicador | O que responde |
|---|---|
| Taxa de conexão | Quantos clientes negados aceitam compartilhar os dados |
| Aprovação incremental | Quantos clientes a mais foram aprovados com os novos dados |
| Inadimplência por safra (30, 60, e 90 dias) | Se os novos aprovados pagam como o restante da carteira |
| Limite médio e uso do limite | Se o limite ficou proporcional à capacidade de pagamento |
O atraso de 90 dias leva pelo menos três meses para aparecer, então o piloto precisa de tempo para a safra amadurecer. Defina o prazo e os critérios de sucesso antes de começar.
O que fazer para aproveitar melhor os novos dados?
Três cuidados na implementação aumentam o alcance e o resultado da estratégia:
- Peça o consentimento no início da jornada e explique o benefício para o cliente, como um limite maior ou uma aprovação mais rápida. Isso aumenta a taxa de conexão.
- Combine dados bancários e dados de emprego para avaliar com a mesma política clientes formais e informais.
- Use os dados dentro da finalidade autorizada pelo cliente e da Lei Geral de Proteção de Dados (LGPD), com um parceiro regulado pelo Banco Central do Brasil.
Os dados melhoram a informação que entra na decisão; a calibragem da política de crédito continua com o time de risco.
Como manter a inadimplência baixa depois da aprovação
Depois da concessão, a inadimplência fica sob controle quando o limite acompanha a renda medida e a cobrança acompanha o saldo do cliente. Um limite proporcional à renda reduz o risco de o cliente se comprometer além do que consegue pagar.
O monitoramento de saldo mostra quando o dinheiro entra na conta, e a cobrança pode acontecer nesse momento, inclusive de forma parcial, em vez de depender de uma data fixa no calendário. Veja como o tempo real substitui o calendário fixo na cobrança.
Exemplo: 129 mil clientes antes negados
Uma fintech brasileira de conta de pagamento, que atende principalmente as classes C e D, negava parte expressiva da base por falta de dados nos bureaus. A empresa convidou esses clientes a conectar suas contas via Open Finance e passou a reavaliá-los com renda, categorização de gastos, e indicadores de risco. Segundo o caso publicado pela Belvo em julho de 2026, foram 129 mil novos aprovados, as emissões de cartão de crédito cresceram 16%, os limites dobraram, e a inadimplência caiu de 4,5% para menos de 2%.
Perguntas frequentes
O cliente precisa autorizar o uso dos dados?
Sim. No Open Finance, o compartilhamento depende do consentimento do cliente, que escolhe quais dados compartilhar e com qual instituição, e pode revogar a autorização quando quiser.
O Open Finance substitui o score de crédito?
Não. Os dados de Open Finance complementam o score. O bureau mostra o histórico de pagamento, e a movimentação bancária mostra a renda e os gastos atuais. Usados juntos, ajudam a decidir sobre clientes que o score sozinho não consegue avaliar com segurança.
Quantos meses de histórico bancário dá para analisar?
Com o consentimento do cliente, a análise pode usar até 12 meses de histórico de transações.
Se a sua instituição quer reavaliar clientes negados com dados de Open Finance, fale com o time da Belvo.